Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Kann Arbeitgeber Sterbeurkunde verlangen?
Arbeitgeber können in der Regel keine Sterbeurkunde verlangen, es sei denn, es handelt sich um eine spezifische Situation, in der der Tod eines Mitarbeiters relevant ist, z.B. für Versicherungszwecke oder die Auszahlung von Leistungen. In den meisten Fällen reicht es aus, dem Arbeitgeber eine Benachrichtigung über den Tod des Mitarbeiters vorzulegen. Es ist wichtig, die Datenschutzbestimmungen zu beachten und nur die notwendigen Informationen weiterzugeben. Wenn der Arbeitgeber dennoch eine Sterbeurkunde verlangt, sollte dies im Rahmen der gesetzlichen Bestimmungen und des angemessenen Umgangs mit sensiblen Informationen erfolgen. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen. **
Wer bekommt eine original Sterbeurkunde?
Eine original Sterbeurkunde wird in der Regel von den Standesämtern ausgestellt und an die nächsten Angehörigen oder Erben der verstorbenen Person ausgehändigt. Sie dient als offizielles Dokument, um den Tod einer Person rechtlich zu bestätigen. Die Sterbeurkunde wird oft benötigt, um verschiedene Angelegenheiten wie die Abwicklung des Nachlasses, die Beantragung von Rentenleistungen oder die Kündigung von Verträgen zu regeln. Es ist wichtig, dass die Sterbeurkunde sorgfältig aufbewahrt wird, da sie in vielen rechtlichen und administrativen Angelegenheiten erforderlich sein kann. **

Ähnliche Suchbegriffe für Sterbeurkunde
Top-Angebote
Produkte zum Begriff Sterbeurkunde:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Sterbeurkunde bekommen?
Eine Sterbeurkunde muss in der Regel von den nächsten Angehörigen des Verstorbenen beantragt werden. Dazu gehören Ehepartner, Kinder, Eltern oder Geschwister. Die Sterbeurkunde wird benötigt, um den Tod des Verstorbenen offiziell zu dokumentieren und verschiedene Behördengänge zu erledigen, wie z.B. die Abmeldung beim Einwohnermeldeamt oder die Regelung des Nachlasses. Ohne eine Sterbeurkunde können viele wichtige Angelegenheiten nicht geklärt werden. Daher ist es wichtig, dass diejenigen, die für die Organisation der Bestattung und die Abwicklung des Nachlasses zuständig sind, eine Sterbeurkunde erhalten. **
-
Wie erhalte ich eine Sterbeurkunde?
Um eine Sterbeurkunde zu erhalten, musst du dich an das Standesamt des Ortes wenden, an dem die Person verstorben ist. Dort musst du in der Regel persönlich erscheinen und einen Antrag auf Ausstellung der Sterbeurkunde stellen. Du musst dabei in der Regel nachweisen, dass du ein berechtigtes Interesse an der Urkunde hast, zum Beispiel als Angehöriger oder Erbe. Es können Gebühren für die Ausstellung der Sterbeurkunde anfallen, die je nach Standesamt variieren können. Nach der Antragstellung wird die Sterbeurkunde in der Regel innerhalb weniger Tage ausgestellt und kann dann abgeholt oder zugeschickt werden. **
-
Was steht in der Sterbeurkunde?
In einer Sterbeurkunde stehen wichtige Informationen über die verstorbene Person, wie Name, Geburtsdatum, Sterbedatum und -ort. Außerdem werden Angaben zu den Eltern und dem Ehepartner gemacht. Weitere Details wie die Todesursache und der Ort der Beerdigung können ebenfalls in der Sterbeurkunde vermerkt sein. Die Sterbeurkunde dient als offizielles Dokument, um den Tod einer Person rechtlich zu bestätigen und für behördliche Zwecke zu verwenden. **
-
Wie bekomme ich die Sterbeurkunde?
Um eine Sterbeurkunde zu erhalten, musst du dich an das Standesamt des Ortes wenden, an dem die Person verstorben ist. Dort kannst du einen Antrag auf Ausstellung der Sterbeurkunde stellen. In der Regel musst du einige Informationen über die verstorbene Person angeben, wie ihren Namen, Geburtsdatum und Sterbedatum. Es kann sein, dass du auch eine Gebühr für die Ausstellung der Sterbeurkunde zahlen musst. Nachdem du den Antrag gestellt hast, wird die Sterbeurkunde in der Regel innerhalb weniger Tage ausgestellt und kann dann abgeholt oder zugeschickt werden. **
Wer braucht alles eine Sterbeurkunde?
Eine Sterbeurkunde wird in der Regel von den nächsten Angehörigen oder Erben des Verstorbenen benötigt, um den Tod offiziell zu dokumentieren. Sie wird auch von Behörden, Versicherungen, Banken und anderen Institutionen verlangt, um den Tod zu bestätigen und entsprechende Maßnahmen einzuleiten. Zudem kann eine Sterbeurkunde erforderlich sein, um Rentenansprüche geltend zu machen oder den Nachlass des Verstorbenen zu regeln. In einigen Fällen wird die Sterbeurkunde auch für die Bestattung oder die Überführung des Verstorbenen benötigt. Kurz gesagt, eine Sterbeurkunde ist ein wichtiges Dokument, das in verschiedenen Situationen benötigt wird, um den Tod einer Person rechtlich zu bestätigen. **
Wann gibt es die Sterbeurkunde?
Die Sterbeurkunde wird in der Regel ausgestellt, sobald der Tod offiziell bestätigt wurde. Dies geschieht in der Regel durch einen Arzt, der den Tod feststellt und den Totenschein ausstellt. Die Angehörigen können dann die Sterbeurkunde beim Standesamt beantragen. In einigen Fällen kann es jedoch zu Verzögerungen kommen, zum Beispiel wenn die Todesursache unklar ist und eine Obduktion durchgeführt werden muss. In solchen Fällen kann es länger dauern, bis die Sterbeurkunde ausgestellt wird. Es ist wichtig, die Sterbeurkunde so bald wie möglich zu erhalten, da sie für verschiedene administrative Zwecke benötigt wird, wie zum Beispiel die Abwicklung des Nachlasses oder die Beantragung von Versicherungsleistungen. **
Top-Angebote
Produkte zum Begriff Sterbeurkunde:
-
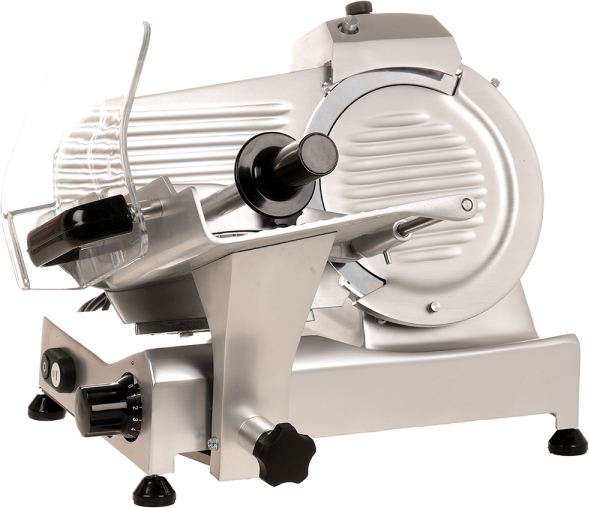
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitgeber Sterbeurkunde verlangen?
Arbeitgeber können in der Regel keine Sterbeurkunde verlangen, es sei denn, es handelt sich um eine spezifische Situation, in der der Tod eines Mitarbeiters relevant ist, z.B. für Versicherungszwecke oder die Auszahlung von Leistungen. In den meisten Fällen reicht es aus, dem Arbeitgeber eine Benachrichtigung über den Tod des Mitarbeiters vorzulegen. Es ist wichtig, die Datenschutzbestimmungen zu beachten und nur die notwendigen Informationen weiterzugeben. Wenn der Arbeitgeber dennoch eine Sterbeurkunde verlangt, sollte dies im Rahmen der gesetzlichen Bestimmungen und des angemessenen Umgangs mit sensiblen Informationen erfolgen. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen. **
-
Wer bekommt eine original Sterbeurkunde?
Eine original Sterbeurkunde wird in der Regel von den Standesämtern ausgestellt und an die nächsten Angehörigen oder Erben der verstorbenen Person ausgehändigt. Sie dient als offizielles Dokument, um den Tod einer Person rechtlich zu bestätigen. Die Sterbeurkunde wird oft benötigt, um verschiedene Angelegenheiten wie die Abwicklung des Nachlasses, die Beantragung von Rentenleistungen oder die Kündigung von Verträgen zu regeln. Es ist wichtig, dass die Sterbeurkunde sorgfältig aufbewahrt wird, da sie in vielen rechtlichen und administrativen Angelegenheiten erforderlich sein kann. **
-
Wer muss eine Sterbeurkunde bekommen?
Eine Sterbeurkunde muss in der Regel von den nächsten Angehörigen des Verstorbenen beantragt werden. Dazu gehören Ehepartner, Kinder, Eltern oder Geschwister. Die Sterbeurkunde wird benötigt, um den Tod des Verstorbenen offiziell zu dokumentieren und verschiedene Behördengänge zu erledigen, wie z.B. die Abmeldung beim Einwohnermeldeamt oder die Regelung des Nachlasses. Ohne eine Sterbeurkunde können viele wichtige Angelegenheiten nicht geklärt werden. Daher ist es wichtig, dass diejenigen, die für die Organisation der Bestattung und die Abwicklung des Nachlasses zuständig sind, eine Sterbeurkunde erhalten. **
-
Wie erhalte ich eine Sterbeurkunde?
Um eine Sterbeurkunde zu erhalten, musst du dich an das Standesamt des Ortes wenden, an dem die Person verstorben ist. Dort musst du in der Regel persönlich erscheinen und einen Antrag auf Ausstellung der Sterbeurkunde stellen. Du musst dabei in der Regel nachweisen, dass du ein berechtigtes Interesse an der Urkunde hast, zum Beispiel als Angehöriger oder Erbe. Es können Gebühren für die Ausstellung der Sterbeurkunde anfallen, die je nach Standesamt variieren können. Nach der Antragstellung wird die Sterbeurkunde in der Regel innerhalb weniger Tage ausgestellt und kann dann abgeholt oder zugeschickt werden. **
Ähnliche Suchbegriffe für Sterbeurkunde
-
Was steht in der Sterbeurkunde?
In einer Sterbeurkunde stehen wichtige Informationen über die verstorbene Person, wie Name, Geburtsdatum, Sterbedatum und -ort. Außerdem werden Angaben zu den Eltern und dem Ehepartner gemacht. Weitere Details wie die Todesursache und der Ort der Beerdigung können ebenfalls in der Sterbeurkunde vermerkt sein. Die Sterbeurkunde dient als offizielles Dokument, um den Tod einer Person rechtlich zu bestätigen und für behördliche Zwecke zu verwenden. **
-
Wie bekomme ich die Sterbeurkunde?
Um eine Sterbeurkunde zu erhalten, musst du dich an das Standesamt des Ortes wenden, an dem die Person verstorben ist. Dort kannst du einen Antrag auf Ausstellung der Sterbeurkunde stellen. In der Regel musst du einige Informationen über die verstorbene Person angeben, wie ihren Namen, Geburtsdatum und Sterbedatum. Es kann sein, dass du auch eine Gebühr für die Ausstellung der Sterbeurkunde zahlen musst. Nachdem du den Antrag gestellt hast, wird die Sterbeurkunde in der Regel innerhalb weniger Tage ausgestellt und kann dann abgeholt oder zugeschickt werden. **
-
Wer braucht alles eine Sterbeurkunde?
Eine Sterbeurkunde wird in der Regel von den nächsten Angehörigen oder Erben des Verstorbenen benötigt, um den Tod offiziell zu dokumentieren. Sie wird auch von Behörden, Versicherungen, Banken und anderen Institutionen verlangt, um den Tod zu bestätigen und entsprechende Maßnahmen einzuleiten. Zudem kann eine Sterbeurkunde erforderlich sein, um Rentenansprüche geltend zu machen oder den Nachlass des Verstorbenen zu regeln. In einigen Fällen wird die Sterbeurkunde auch für die Bestattung oder die Überführung des Verstorbenen benötigt. Kurz gesagt, eine Sterbeurkunde ist ein wichtiges Dokument, das in verschiedenen Situationen benötigt wird, um den Tod einer Person rechtlich zu bestätigen. **
-
Wann gibt es die Sterbeurkunde?
Die Sterbeurkunde wird in der Regel ausgestellt, sobald der Tod offiziell bestätigt wurde. Dies geschieht in der Regel durch einen Arzt, der den Tod feststellt und den Totenschein ausstellt. Die Angehörigen können dann die Sterbeurkunde beim Standesamt beantragen. In einigen Fällen kann es jedoch zu Verzögerungen kommen, zum Beispiel wenn die Todesursache unklar ist und eine Obduktion durchgeführt werden muss. In solchen Fällen kann es länger dauern, bis die Sterbeurkunde ausgestellt wird. Es ist wichtig, die Sterbeurkunde so bald wie möglich zu erhalten, da sie für verschiedene administrative Zwecke benötigt wird, wie zum Beispiel die Abwicklung des Nachlasses oder die Beantragung von Versicherungsleistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.