Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Was ist Kastel?
Was ist Kastel? Kastel ist ein Stadtteil von Mainz in Deutschland, der am rechten Ufer des Rheins liegt. Es ist bekannt für seine historische Altstadt mit engen Gassen und Fachwerkhäusern. Kastel hat auch eine lange militärische Tradition, da sich dort eine Kaserne der Bundeswehr befindet. Zudem ist Kastel für seine Nähe zur Natur und den Rheinwiesen beliebt, die zum Spazierengehen und Entspannen einladen. Insgesamt ist Kastel ein vielseitiger Stadtteil mit einer interessanten Geschichte und einer schönen Umgebung. **
Was ist ein Kastel?
Was ist ein Kastel? Ein Kastel ist eine historische Festungsanlage, die oft auf einem Hügel oder einer Anhöhe erbaut wurde, um strategische Vorteile zu haben. Es diente als Verteidigungsanlage und Wohnsitz für Adelige oder Herrscher. Kastelle waren im Mittelalter weit verbreitet und spielten eine wichtige Rolle in der Verteidigung von Städten und Ländern. Heutzutage sind viele Kastelle touristische Attraktionen und bieten Einblicke in die Geschichte und Architektur vergangener Zeiten. **

Ähnliche Suchbegriffe für Kastel
Top-Angebote
Produkte zum Begriff Kastel:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
In welchem Bundesland liegt Mainz Kastel?
In welchem Bundesland liegt Mainz Kastel? Mainz Kastel liegt in Rheinland-Pfalz, genauer gesagt im Rheingauviertel von Wiesbaden. Es ist ein Stadtteil von Wiesbaden, der direkt am Rheinufer liegt. Mainz Kastel grenzt an die Stadt Mainz in Rheinland-Pfalz und ist durch eine Brücke mit Mainz verbunden. Die Lage von Mainz Kastel ist also sehr zentral im Rhein-Main-Gebiet, zwischen den beiden Städten Mainz und Wiesbaden. **
-
Warum gehört Mainz Kastel zu Wiesbaden?
Mainz-Kastel gehört zu Wiesbaden, weil es im Zuge der Verwaltungsreformen in Hessen im Jahr 1977 zu einer Neugliederung der Gemeinden kam. Dabei wurden Mainz-Kastel, Mainz-Kostheim und Mainz-Amöneburg von Mainz nach Wiesbaden umgegliedert. Diese Entscheidung basierte auf historischen, geografischen und wirtschaftlichen Gründen. Zudem bestanden bereits vor der Eingemeindung enge Verbindungen zwischen Mainz-Kastel und Wiesbaden, unter anderem durch den gemeinsamen Flussuferbereich am Rhein. Letztendlich führte die Eingliederung zu einer besseren Verwaltung und Infrastruktur für die Bürgerinnen und Bürger der Region. **
-
Wie viel Einwohner hat Mainz Kastel?
Wie viel Einwohner hat Mainz Kastel? **
-
Warum heißt es Mainz-Kastel, wenn es zu Wiesbaden gehört und nicht zu Mainz?
Mainz-Kastel ist ein Stadtteil von Wiesbaden, der historisch bedingt den Namen Mainz trägt. Ursprünglich gehörte das Gebiet zu Mainz, wurde jedoch im Rahmen der Gebietsreform 1945 an Wiesbaden angegliedert. Der Name blieb jedoch erhalten, um die historische Verbindung zu Mainz zu wahren. **
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
Top-Angebote
Produkte zum Begriff Kastel:
-
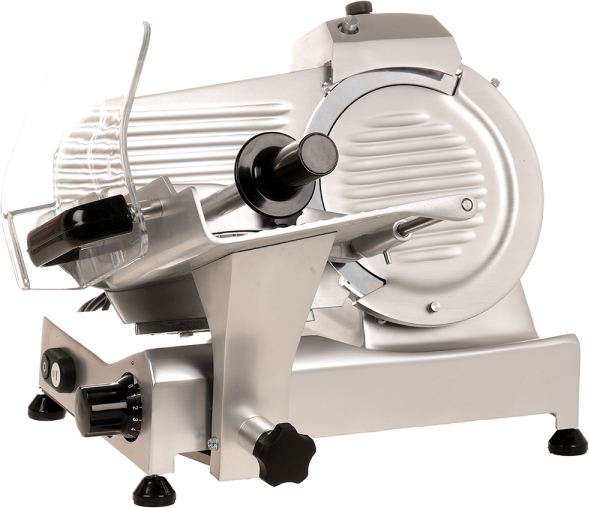
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kastel?
Was ist Kastel? Kastel ist ein Stadtteil von Mainz in Deutschland, der am rechten Ufer des Rheins liegt. Es ist bekannt für seine historische Altstadt mit engen Gassen und Fachwerkhäusern. Kastel hat auch eine lange militärische Tradition, da sich dort eine Kaserne der Bundeswehr befindet. Zudem ist Kastel für seine Nähe zur Natur und den Rheinwiesen beliebt, die zum Spazierengehen und Entspannen einladen. Insgesamt ist Kastel ein vielseitiger Stadtteil mit einer interessanten Geschichte und einer schönen Umgebung. **
-
Was ist ein Kastel?
Was ist ein Kastel? Ein Kastel ist eine historische Festungsanlage, die oft auf einem Hügel oder einer Anhöhe erbaut wurde, um strategische Vorteile zu haben. Es diente als Verteidigungsanlage und Wohnsitz für Adelige oder Herrscher. Kastelle waren im Mittelalter weit verbreitet und spielten eine wichtige Rolle in der Verteidigung von Städten und Ländern. Heutzutage sind viele Kastelle touristische Attraktionen und bieten Einblicke in die Geschichte und Architektur vergangener Zeiten. **
-
In welchem Bundesland liegt Mainz Kastel?
In welchem Bundesland liegt Mainz Kastel? Mainz Kastel liegt in Rheinland-Pfalz, genauer gesagt im Rheingauviertel von Wiesbaden. Es ist ein Stadtteil von Wiesbaden, der direkt am Rheinufer liegt. Mainz Kastel grenzt an die Stadt Mainz in Rheinland-Pfalz und ist durch eine Brücke mit Mainz verbunden. Die Lage von Mainz Kastel ist also sehr zentral im Rhein-Main-Gebiet, zwischen den beiden Städten Mainz und Wiesbaden. **
-
Warum gehört Mainz Kastel zu Wiesbaden?
Mainz-Kastel gehört zu Wiesbaden, weil es im Zuge der Verwaltungsreformen in Hessen im Jahr 1977 zu einer Neugliederung der Gemeinden kam. Dabei wurden Mainz-Kastel, Mainz-Kostheim und Mainz-Amöneburg von Mainz nach Wiesbaden umgegliedert. Diese Entscheidung basierte auf historischen, geografischen und wirtschaftlichen Gründen. Zudem bestanden bereits vor der Eingemeindung enge Verbindungen zwischen Mainz-Kastel und Wiesbaden, unter anderem durch den gemeinsamen Flussuferbereich am Rhein. Letztendlich führte die Eingliederung zu einer besseren Verwaltung und Infrastruktur für die Bürgerinnen und Bürger der Region. **
Ähnliche Suchbegriffe für Kastel
-
Wie viel Einwohner hat Mainz Kastel?
Wie viel Einwohner hat Mainz Kastel? **
-
Warum heißt es Mainz-Kastel, wenn es zu Wiesbaden gehört und nicht zu Mainz?
Mainz-Kastel ist ein Stadtteil von Wiesbaden, der historisch bedingt den Namen Mainz trägt. Ursprünglich gehörte das Gebiet zu Mainz, wurde jedoch im Rahmen der Gebietsreform 1945 an Wiesbaden angegliedert. Der Name blieb jedoch erhalten, um die historische Verbindung zu Mainz zu wahren. **
-
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
-
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.