Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Warum wurde die Felsenstadt gebaut?
Die Felsenstadt wurde gebaut, um Schutz vor Feinden und Naturkatastrophen zu bieten. Die erhöhte Lage auf den Felsen bot einen strategischen Vorteil, um Angriffe abzuwehren. Zudem konnten die Bewohner von dort aus leicht das umliegende Land überblicken und sich vor möglichen Bedrohungen warnen. Die Felsenstadt diente auch als Symbol für Macht und Stärke, da sie oft aufwändig und beeindruckend gestaltet war. Letztendlich wurde die Felsenstadt auch aus praktischen Gründen gebaut, um Platzmangel in flachen Gebieten zu kompensieren und die Bevölkerung zu schützen. **
Wie alt ist die Felsenstadt Petra?
Die Felsenstadt Petra wurde im 6. Jahrhundert v. Chr. von den Nabatäern gegründet. Sie liegt im heutigen Jordanien und war ein bedeutendes Handelszentrum in der Antike. Die Stadt blühte besonders zwischen dem 1. Jahrhundert v. Chr. und dem 1. Jahrhundert n. Chr. auf. Heute ist Petra eine UNESCO-Weltkulturerbestätte und eine der bekanntesten archäologischen Stätten im Nahen Osten. Wie alt ist die Felsenstadt Petra? **

Ähnliche Suchbegriffe für Felsenstadt
Top-Angebote
Produkte zum Begriff Felsenstadt:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie groß ist die Felsenstadt Petra?
Wie groß ist die Felsenstadt Petra? Petra ist eine antike Stadt in Jordanien, die in den Fels gehauen wurde und eine Fläche von etwa 264 Quadratkilometern umfasst. Die Stadt ist berühmt für ihre beeindruckenden Felsengräber, Tempel und Theater. Petra war ein wichtiger Handelsknotenpunkt und kulturelles Zentrum in der antiken Welt. Heute ist Petra eine der beliebtesten Touristenattraktionen in Jordanien und ein UNESCO-Weltkulturerbe. **
-
Wer hat die Felsenstadt Petra erbaut?
Die Felsenstadt Petra wurde von den Nabatäern erbaut, einem arabischen Volk, das in der Region lebte. Petra war die Hauptstadt des Nabatäerreiches und ein wichtiger Handelsknotenpunkt auf der Handelsroute zwischen dem Roten Meer und dem Mittelmeer. Die Stadt wurde in den Fels gehauen und ist für ihre beeindruckende Architektur und ihre einzigartige Lage bekannt. Heute ist Petra eine der bekanntesten archäologischen Stätten der Welt und ein UNESCO-Weltkulturerbe. Wer hat die Felsenstadt Petra erbaut? **
-
Wann wurde die Felsenstadt Petra gebaut?
Die Felsenstadt Petra wurde im 6. Jahrhundert v. Chr. von den Nabatäern gegründet. Sie entwickelte sich im Laufe der Zeit zu einer bedeutenden Handelsstadt und Hauptstadt des Nabatäerreiches. Petra wurde aufgrund ihrer strategischen Lage an wichtigen Handelsrouten zu einem blühenden Zentrum des Handels und der Kultur. Die Stadt wurde in den Fels gehauen und verfügte über beeindruckende Bauwerke und Monumente, darunter das berühmte Schatzhaus Al-Khazneh. Petra wurde im 7. Jahrhundert n. Chr. von den Arabern erobert und geriet danach allmählich in Vergessenheit. **
-
In welchem Land liegt die Felsenstadt Petra?
In welchem Land liegt die Felsenstadt Petra? Petra liegt in Jordanien, einem Land im Nahen Osten. Die antike Stadt Petra wurde von den Nabatäern in den Felsen gehauen und ist ein UNESCO-Weltkulturerbe. Sie liegt südlich des Toten Meeres und östlich des Golfs von Aqaba. Petra ist eine der bekanntesten archäologischen Stätten der Welt und ein beliebtes Touristenziel. **
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
Top-Angebote
Produkte zum Begriff Felsenstadt:
-
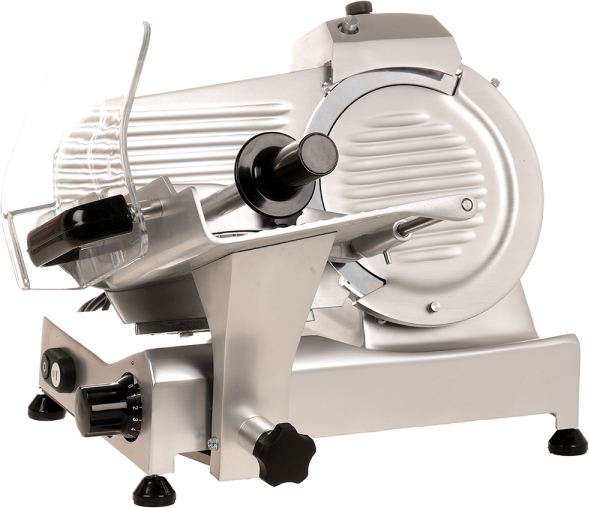
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wurde die Felsenstadt gebaut?
Die Felsenstadt wurde gebaut, um Schutz vor Feinden und Naturkatastrophen zu bieten. Die erhöhte Lage auf den Felsen bot einen strategischen Vorteil, um Angriffe abzuwehren. Zudem konnten die Bewohner von dort aus leicht das umliegende Land überblicken und sich vor möglichen Bedrohungen warnen. Die Felsenstadt diente auch als Symbol für Macht und Stärke, da sie oft aufwändig und beeindruckend gestaltet war. Letztendlich wurde die Felsenstadt auch aus praktischen Gründen gebaut, um Platzmangel in flachen Gebieten zu kompensieren und die Bevölkerung zu schützen. **
-
Wie alt ist die Felsenstadt Petra?
Die Felsenstadt Petra wurde im 6. Jahrhundert v. Chr. von den Nabatäern gegründet. Sie liegt im heutigen Jordanien und war ein bedeutendes Handelszentrum in der Antike. Die Stadt blühte besonders zwischen dem 1. Jahrhundert v. Chr. und dem 1. Jahrhundert n. Chr. auf. Heute ist Petra eine UNESCO-Weltkulturerbestätte und eine der bekanntesten archäologischen Stätten im Nahen Osten. Wie alt ist die Felsenstadt Petra? **
-
Wie groß ist die Felsenstadt Petra?
Wie groß ist die Felsenstadt Petra? Petra ist eine antike Stadt in Jordanien, die in den Fels gehauen wurde und eine Fläche von etwa 264 Quadratkilometern umfasst. Die Stadt ist berühmt für ihre beeindruckenden Felsengräber, Tempel und Theater. Petra war ein wichtiger Handelsknotenpunkt und kulturelles Zentrum in der antiken Welt. Heute ist Petra eine der beliebtesten Touristenattraktionen in Jordanien und ein UNESCO-Weltkulturerbe. **
-
Wer hat die Felsenstadt Petra erbaut?
Die Felsenstadt Petra wurde von den Nabatäern erbaut, einem arabischen Volk, das in der Region lebte. Petra war die Hauptstadt des Nabatäerreiches und ein wichtiger Handelsknotenpunkt auf der Handelsroute zwischen dem Roten Meer und dem Mittelmeer. Die Stadt wurde in den Fels gehauen und ist für ihre beeindruckende Architektur und ihre einzigartige Lage bekannt. Heute ist Petra eine der bekanntesten archäologischen Stätten der Welt und ein UNESCO-Weltkulturerbe. Wer hat die Felsenstadt Petra erbaut? **
Ähnliche Suchbegriffe für Felsenstadt
-
Wann wurde die Felsenstadt Petra gebaut?
Die Felsenstadt Petra wurde im 6. Jahrhundert v. Chr. von den Nabatäern gegründet. Sie entwickelte sich im Laufe der Zeit zu einer bedeutenden Handelsstadt und Hauptstadt des Nabatäerreiches. Petra wurde aufgrund ihrer strategischen Lage an wichtigen Handelsrouten zu einem blühenden Zentrum des Handels und der Kultur. Die Stadt wurde in den Fels gehauen und verfügte über beeindruckende Bauwerke und Monumente, darunter das berühmte Schatzhaus Al-Khazneh. Petra wurde im 7. Jahrhundert n. Chr. von den Arabern erobert und geriet danach allmählich in Vergessenheit. **
-
In welchem Land liegt die Felsenstadt Petra?
In welchem Land liegt die Felsenstadt Petra? Petra liegt in Jordanien, einem Land im Nahen Osten. Die antike Stadt Petra wurde von den Nabatäern in den Felsen gehauen und ist ein UNESCO-Weltkulturerbe. Sie liegt südlich des Toten Meeres und östlich des Golfs von Aqaba. Petra ist eine der bekanntesten archäologischen Stätten der Welt und ein beliebtes Touristenziel. **
-
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
-
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.