Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Wird die Gewerbesteuer auf die Einkommensteuer angerechnet?
Wird die Gewerbesteuer auf die Einkommensteuer angerechnet? Die Gewerbesteuer ist eine separate Steuer, die von Unternehmen auf ihre Gewinne gezahlt wird. Sie wird nicht direkt auf die Einkommensteuer angerechnet, da es sich um zwei verschiedene Steuerarten handelt. Allerdings können Unternehmen die gezahlte Gewerbesteuer als Betriebsausgabe geltend machen, was sich wiederum auf den zu versteuernden Gewinn auswirken kann. Letztendlich hängt die genaue steuerliche Behandlung von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen genau zu verstehen. **
Ähnliche Suchbegriffe für Einkommensteuer
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
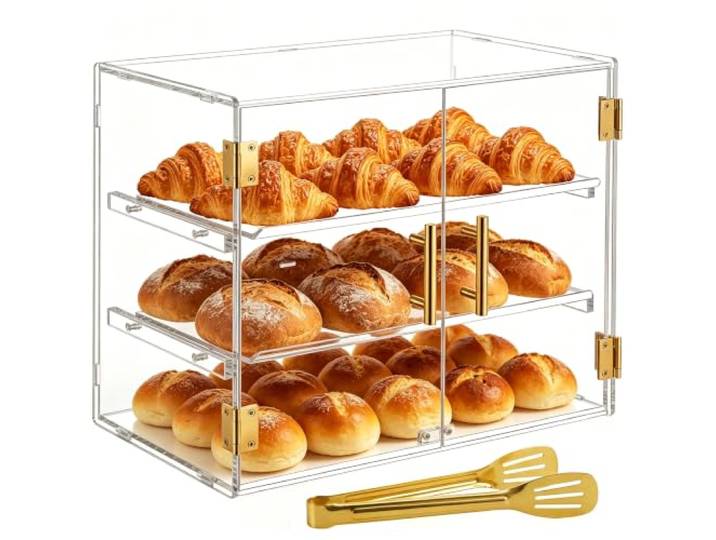
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Gewerbesteuer auf Einkommensteuer angerechnet Beispiel?
Wie wird Gewerbesteuer auf Einkommensteuer angerechnet Beispiel? Die Gewerbesteuer, die ein Unternehmen zahlt, kann auf die Einkommensteuer angerechnet werden. Das bedeutet, dass die bereits gezahlte Gewerbesteuer die Einkommensteuerlast des Unternehmens verringern kann. Zum Beispiel, wenn ein Unternehmen 10.000€ Gewerbesteuer zahlt und eine Einkommensteuer von 20.000€ hätte, kann die bereits gezahlte Gewerbesteuer auf die Einkommensteuer angerechnet werden, sodass nur noch 10.000€ Einkommensteuer gezahlt werden müssen. Dies kann die Steuerlast des Unternehmens insgesamt reduzieren. **
-
Wie wird die Gewerbesteuer auf die Einkommensteuer angerechnet?
Die Gewerbesteuer wird nicht direkt auf die Einkommensteuer angerechnet, da es sich um zwei separate Steuerarten handelt. Allerdings können Gewerbesteuern als Betriebsausgaben steuermindernd geltend gemacht werden, was sich wiederum auf die Höhe des zu versteuernden Einkommens auswirken kann. Somit kann die Gewerbesteuer indirekt Einfluss auf die Einkommensteuer haben. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen der Gewerbesteuer auf die Einkommensteuer optimal zu gestalten. **
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Kann man die Gewerbesteuer von der Einkommensteuer abziehen?
Nein, die Gewerbesteuer kann nicht von der Einkommensteuer abgezogen werden. Die Gewerbesteuer ist eine separate Steuer, die von Unternehmen auf ihre Gewinne gezahlt wird, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Beide Steuern sind unabhängig voneinander und können nicht miteinander verrechnet werden. Es gibt jedoch bestimmte Betriebsausgaben, die von der Einkommensteuer abgezogen werden können, um die steuerliche Belastung zu verringern. Es ist ratsam, einen Steuerberater zu konsultieren, um die individuelle steuerliche Situation zu klären. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
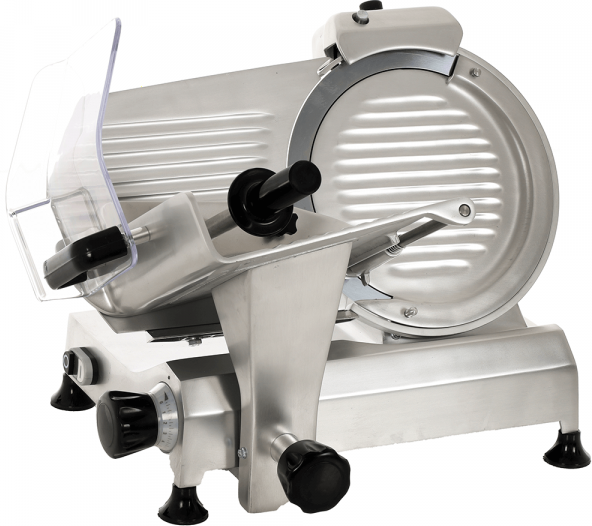
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
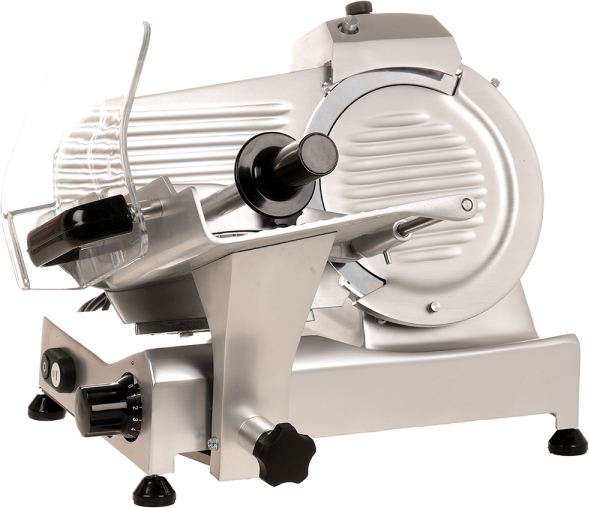
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Wird die Gewerbesteuer auf die Einkommensteuer angerechnet?
Wird die Gewerbesteuer auf die Einkommensteuer angerechnet? Die Gewerbesteuer ist eine separate Steuer, die von Unternehmen auf ihre Gewinne gezahlt wird. Sie wird nicht direkt auf die Einkommensteuer angerechnet, da es sich um zwei verschiedene Steuerarten handelt. Allerdings können Unternehmen die gezahlte Gewerbesteuer als Betriebsausgabe geltend machen, was sich wiederum auf den zu versteuernden Gewinn auswirken kann. Letztendlich hängt die genaue steuerliche Behandlung von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen genau zu verstehen. **
-
Wie wird Gewerbesteuer auf Einkommensteuer angerechnet Beispiel?
Wie wird Gewerbesteuer auf Einkommensteuer angerechnet Beispiel? Die Gewerbesteuer, die ein Unternehmen zahlt, kann auf die Einkommensteuer angerechnet werden. Das bedeutet, dass die bereits gezahlte Gewerbesteuer die Einkommensteuerlast des Unternehmens verringern kann. Zum Beispiel, wenn ein Unternehmen 10.000€ Gewerbesteuer zahlt und eine Einkommensteuer von 20.000€ hätte, kann die bereits gezahlte Gewerbesteuer auf die Einkommensteuer angerechnet werden, sodass nur noch 10.000€ Einkommensteuer gezahlt werden müssen. Dies kann die Steuerlast des Unternehmens insgesamt reduzieren. **
-
Wie wird die Gewerbesteuer auf die Einkommensteuer angerechnet?
Die Gewerbesteuer wird nicht direkt auf die Einkommensteuer angerechnet, da es sich um zwei separate Steuerarten handelt. Allerdings können Gewerbesteuern als Betriebsausgaben steuermindernd geltend gemacht werden, was sich wiederum auf die Höhe des zu versteuernden Einkommens auswirken kann. Somit kann die Gewerbesteuer indirekt Einfluss auf die Einkommensteuer haben. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen der Gewerbesteuer auf die Einkommensteuer optimal zu gestalten. **
Ähnliche Suchbegriffe für Einkommensteuer
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Kann man die Gewerbesteuer von der Einkommensteuer abziehen?
Nein, die Gewerbesteuer kann nicht von der Einkommensteuer abgezogen werden. Die Gewerbesteuer ist eine separate Steuer, die von Unternehmen auf ihre Gewinne gezahlt wird, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Beide Steuern sind unabhängig voneinander und können nicht miteinander verrechnet werden. Es gibt jedoch bestimmte Betriebsausgaben, die von der Einkommensteuer abgezogen werden können, um die steuerliche Belastung zu verringern. Es ist ratsam, einen Steuerberater zu konsultieren, um die individuelle steuerliche Situation zu klären. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.