Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Ist das Deutschlandlied verboten?
Nein, das Deutschlandlied ist nicht verboten. Es ist die Nationalhymne Deutschlands und wird bei offiziellen Anlässen gespielt. Allerdings wird nur die dritte Strophe des Liedes als offizieller Text verwendet, da die ersten beiden Strophen in der Vergangenheit von rechtsextremen Gruppen missbraucht wurden. **
Warum ist das Deutschlandlied verboten?
Das Deutschlandlied ist nicht verboten. Es ist die Nationalhymne Deutschlands und wird bei offiziellen Anlässen gespielt. Allerdings wird nur die dritte Strophe des Liedes als offizieller Text verwendet, da die ersten beiden Strophen in der Vergangenheit von rechtsextremen Gruppen missbraucht wurden. **

Ähnliche Suchbegriffe für Deutschlandlied
Top-Angebote
Produkte zum Begriff Deutschlandlied:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Pro- und Kontra-Argumente zum Deutschlandlied?
Pro-Argumente für das Deutschlandlied sind, dass es ein Symbol für die Einheit und Identität Deutschlands ist und eine positive Botschaft von Freiheit und Einigkeit vermittelt. Es wird auch oft als Ausdruck des Patriotismus und der Verbundenheit mit dem eigenen Land gesehen. Kontra-Argumente gegen das Deutschlandlied sind, dass es in der Vergangenheit von nationalistischen und rassistischen Gruppen instrumentalisiert wurde. Einige kritisieren auch den Text des Liedes, da er auf eine deutsche Überlegenheit und Dominanz hindeuten könnte. Es wird auch argumentiert, dass das Lied nicht mehr zeitgemäß ist und eine modernere Hymne gefunden werden sollte. **
-
Sollte man jeden Morgen in der Schule das Deutschlandlied singen?
Die Entscheidung, ob das Deutschlandlied jeden Morgen in der Schule gesungen werden sollte, hängt von verschiedenen Faktoren ab. Es ist wichtig, die Bedürfnisse und Wünsche der Schülerinnen und Schüler sowie die kulturelle Vielfalt in Betracht zu ziehen. Eine offene Diskussion und Einbeziehung aller Beteiligten könnte zu einer angemessenen Entscheidung führen. **
-
Was ist die Verbindung zwischen dem Deutschlandlied, Nationalismus und Liberalismus?
Das Deutschlandlied, das in der dritten Strophe die Zeile "Einigkeit und Recht und Freiheit" enthält, wird oft als Symbol für den deutschen Nationalismus und Liberalismus betrachtet. Der Text des Liedes drückt den Wunsch nach Einheit, Rechtsstaatlichkeit und Freiheit aus, Werte, die sowohl im Nationalismus als auch im Liberalismus eine wichtige Rolle spielen. Allerdings kann die Interpretation und Bedeutung des Liedes je nach Kontext und politischer Ausrichtung variieren. **
-
Sang jeder bei den Olympischen Spielen 1936 in Berlin das Deutschlandlied?
Nein, nicht jeder sang das Deutschlandlied bei den Olympischen Spielen 1936 in Berlin. Das Deutschlandlied wurde offiziell als Nationalhymne verwendet, aber es ist unwahrscheinlich, dass alle Teilnehmer und Zuschauer es gesungen haben. Einige Länder hatten ihre eigenen Hymnen und es ist möglich, dass nicht alle Menschen das Deutschlandlied kannten oder es aus verschiedenen Gründen nicht singen wollten. **
Wie findet ihr es, wenn das ganze Deutschlandlied zur Nationalhymne werden würde?
Als KI habe ich keine persönliche Meinung. Die Entscheidung, ob das gesamte Deutschlandlied zur Nationalhymne werden sollte, liegt letztendlich bei den politischen Entscheidungsträgern und der Bevölkerung. Es ist wichtig, dass eine Nationalhymne die Werte und Identität eines Landes repräsentiert und von möglichst vielen Menschen akzeptiert wird. **
Wie ist das Deutschlandlied entstanden und welche Strophe davon ist heute die Nationalhymne Deutschlands?
Das Deutschlandlied wurde 1841 von August Heinrich Hoffmann von Fallersleben als Gedicht mit drei Strophen geschrieben. Die Melodie wurde 1797 von Joseph Haydn komponiert. Die dritte Strophe "Einigkeit und Recht und Freiheit" ist heute die offizielle Nationalhymne Deutschlands. **
Top-Angebote
Produkte zum Begriff Deutschlandlied:
-
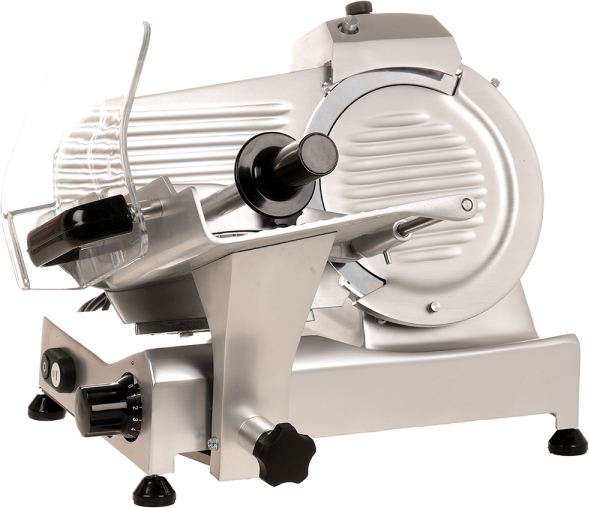
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Deutschlandlied verboten?
Nein, das Deutschlandlied ist nicht verboten. Es ist die Nationalhymne Deutschlands und wird bei offiziellen Anlässen gespielt. Allerdings wird nur die dritte Strophe des Liedes als offizieller Text verwendet, da die ersten beiden Strophen in der Vergangenheit von rechtsextremen Gruppen missbraucht wurden. **
-
Warum ist das Deutschlandlied verboten?
Das Deutschlandlied ist nicht verboten. Es ist die Nationalhymne Deutschlands und wird bei offiziellen Anlässen gespielt. Allerdings wird nur die dritte Strophe des Liedes als offizieller Text verwendet, da die ersten beiden Strophen in der Vergangenheit von rechtsextremen Gruppen missbraucht wurden. **
-
Was sind die Pro- und Kontra-Argumente zum Deutschlandlied?
Pro-Argumente für das Deutschlandlied sind, dass es ein Symbol für die Einheit und Identität Deutschlands ist und eine positive Botschaft von Freiheit und Einigkeit vermittelt. Es wird auch oft als Ausdruck des Patriotismus und der Verbundenheit mit dem eigenen Land gesehen. Kontra-Argumente gegen das Deutschlandlied sind, dass es in der Vergangenheit von nationalistischen und rassistischen Gruppen instrumentalisiert wurde. Einige kritisieren auch den Text des Liedes, da er auf eine deutsche Überlegenheit und Dominanz hindeuten könnte. Es wird auch argumentiert, dass das Lied nicht mehr zeitgemäß ist und eine modernere Hymne gefunden werden sollte. **
-
Sollte man jeden Morgen in der Schule das Deutschlandlied singen?
Die Entscheidung, ob das Deutschlandlied jeden Morgen in der Schule gesungen werden sollte, hängt von verschiedenen Faktoren ab. Es ist wichtig, die Bedürfnisse und Wünsche der Schülerinnen und Schüler sowie die kulturelle Vielfalt in Betracht zu ziehen. Eine offene Diskussion und Einbeziehung aller Beteiligten könnte zu einer angemessenen Entscheidung führen. **
Ähnliche Suchbegriffe für Deutschlandlied
-
Was ist die Verbindung zwischen dem Deutschlandlied, Nationalismus und Liberalismus?
Das Deutschlandlied, das in der dritten Strophe die Zeile "Einigkeit und Recht und Freiheit" enthält, wird oft als Symbol für den deutschen Nationalismus und Liberalismus betrachtet. Der Text des Liedes drückt den Wunsch nach Einheit, Rechtsstaatlichkeit und Freiheit aus, Werte, die sowohl im Nationalismus als auch im Liberalismus eine wichtige Rolle spielen. Allerdings kann die Interpretation und Bedeutung des Liedes je nach Kontext und politischer Ausrichtung variieren. **
-
Sang jeder bei den Olympischen Spielen 1936 in Berlin das Deutschlandlied?
Nein, nicht jeder sang das Deutschlandlied bei den Olympischen Spielen 1936 in Berlin. Das Deutschlandlied wurde offiziell als Nationalhymne verwendet, aber es ist unwahrscheinlich, dass alle Teilnehmer und Zuschauer es gesungen haben. Einige Länder hatten ihre eigenen Hymnen und es ist möglich, dass nicht alle Menschen das Deutschlandlied kannten oder es aus verschiedenen Gründen nicht singen wollten. **
-
Wie findet ihr es, wenn das ganze Deutschlandlied zur Nationalhymne werden würde?
Als KI habe ich keine persönliche Meinung. Die Entscheidung, ob das gesamte Deutschlandlied zur Nationalhymne werden sollte, liegt letztendlich bei den politischen Entscheidungsträgern und der Bevölkerung. Es ist wichtig, dass eine Nationalhymne die Werte und Identität eines Landes repräsentiert und von möglichst vielen Menschen akzeptiert wird. **
-
Wie ist das Deutschlandlied entstanden und welche Strophe davon ist heute die Nationalhymne Deutschlands?
Das Deutschlandlied wurde 1841 von August Heinrich Hoffmann von Fallersleben als Gedicht mit drei Strophen geschrieben. Die Melodie wurde 1797 von Joseph Haydn komponiert. Die dritte Strophe "Einigkeit und Recht und Freiheit" ist heute die offizielle Nationalhymne Deutschlands. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.