Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
Wie rechnet man Datenmengen um?
Um Datenmengen umzurechnen, verwendet man das Dezimalsystem mit den Einheiten Kilobyte (KB), Megabyte (MB), Gigabyte (GB) und Terabyte (TB). Dabei gilt: 1 KB = 1000 Byte, 1 MB = 1000 KB, 1 GB = 1000 MB und 1 TB = 1000 GB. Um beispielsweise 500 MB in GB umzurechnen, teilt man die Datenmenge durch 1000, also 500 MB / 1000 = 0,5 GB. **
Ähnliche Suchbegriffe für Datenmengen
Top-Angebote
Produkte zum Begriff Datenmengen:
-
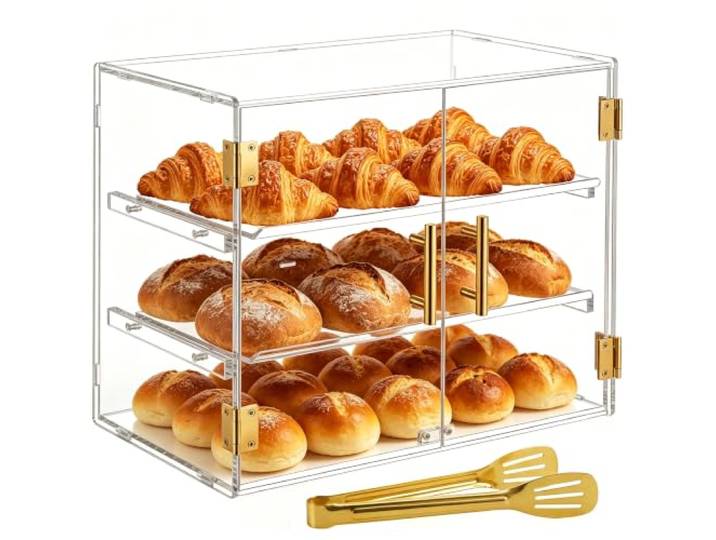
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie sortiert man riesige Datenmengen?
Um riesige Datenmengen zu sortieren, können verschiedene Algorithmen verwendet werden. Ein häufig verwendeter Algorithmus ist der Quicksort-Algorithmus, der die Daten in kleinere Teilmengen aufteilt und diese dann rekursiv sortiert. Ein anderer Algorithmus ist der Mergesort-Algorithmus, der die Daten in kleinere Teilmengen aufteilt und diese dann zusammenführt, um die endgültige sortierte Liste zu erstellen. Je nach Anwendungsfall und den spezifischen Anforderungen können auch andere Algorithmen wie der Heapsort-Algorithmus oder der Insertionsort-Algorithmus verwendet werden. **
-
Wie kann man größere Datenmengen hochladen?
Es gibt mehrere Möglichkeiten, größere Datenmengen hochzuladen. Eine Möglichkeit ist die Verwendung von Cloud-Speicherdiensten wie Google Drive, Dropbox oder Microsoft OneDrive, die es ermöglichen, große Dateien hochzuladen und von überall darauf zuzugreifen. Eine andere Möglichkeit ist die Verwendung von FTP (File Transfer Protocol), um Dateien auf einen Server hochzuladen. Darüber hinaus können spezielle Tools wie FileZilla verwendet werden, um den Upload-Prozess zu erleichtern und die Geschwindigkeit zu optimieren. **
-
Wie kann ich grosse Datenmengen verschicken?
Um große Datenmengen zu verschicken, gibt es mehrere Möglichkeiten. Eine Möglichkeit ist die Verwendung von Cloud-Speicherdiensten wie Google Drive, Dropbox oder WeTransfer, um Dateien hochzuladen und einen Download-Link zu teilen. Eine andere Möglichkeit ist die Verwendung von FTP (File Transfer Protocol), um Dateien direkt auf einen Server hochzuladen. Zudem könnten Sie auch einen dedizierten Dateiübertragungsdienst wie Filemail oder SendGB nutzen, um große Dateien sicher zu verschicken. Es ist wichtig, die Sicherheit und Datenschutzbestimmungen zu beachten, insbesondere wenn es sich um sensible Daten handelt. **
-
Wie kann man große Datenmengen schneller kopieren?
Es gibt mehrere Möglichkeiten, große Datenmengen schneller zu kopieren. Eine Möglichkeit ist die Verwendung von schnelleren Speichermedien wie SSDs anstelle von herkömmlichen Festplatten. Eine andere Möglichkeit ist die Verwendung von spezieller Kopiersoftware, die den Kopiervorgang optimiert und parallele Kopiervorgänge ermöglicht. Zudem kann die Verwendung von Netzwerkprotokollen wie FTP oder rsync anstelle des herkömmlichen Kopierens über das Betriebssystem die Geschwindigkeit erhöhen. **
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
Welche Upload-Dienste gibt es für große Datenmengen?
Es gibt verschiedene Upload-Dienste, die für große Datenmengen geeignet sind. Einige populäre Optionen sind Dropbox, Google Drive, Microsoft OneDrive und WeTransfer. Diese Dienste ermöglichen es Benutzern, große Dateien hochzuladen und sie einfach mit anderen zu teilen. **
Top-Angebote
Produkte zum Begriff Datenmengen:
-
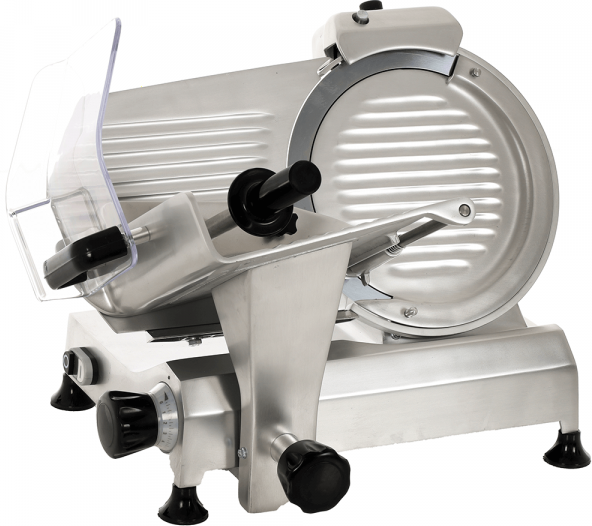
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
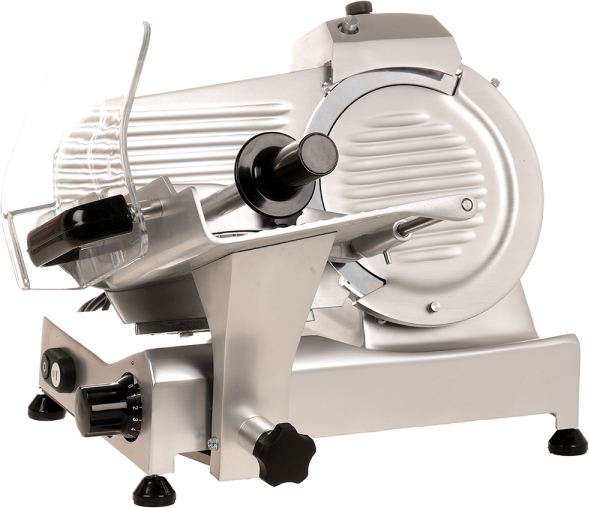
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Konsequenzen, wenn ein Gewerbebetrieb trotz Gewerbeverbot weiterhin aktiv ist?
Der Betrieb eines Gewerbes trotz Gewerbeverbot kann zu hohen Geldstrafen führen. Die zuständige Behörde kann das Gewerbe zwangsweise schließen. Im Wiederholungsfall droht sogar eine Freiheitsstrafe. **
-
Wie rechnet man Datenmengen um?
Um Datenmengen umzurechnen, verwendet man das Dezimalsystem mit den Einheiten Kilobyte (KB), Megabyte (MB), Gigabyte (GB) und Terabyte (TB). Dabei gilt: 1 KB = 1000 Byte, 1 MB = 1000 KB, 1 GB = 1000 MB und 1 TB = 1000 GB. Um beispielsweise 500 MB in GB umzurechnen, teilt man die Datenmenge durch 1000, also 500 MB / 1000 = 0,5 GB. **
-
Wie sortiert man riesige Datenmengen?
Um riesige Datenmengen zu sortieren, können verschiedene Algorithmen verwendet werden. Ein häufig verwendeter Algorithmus ist der Quicksort-Algorithmus, der die Daten in kleinere Teilmengen aufteilt und diese dann rekursiv sortiert. Ein anderer Algorithmus ist der Mergesort-Algorithmus, der die Daten in kleinere Teilmengen aufteilt und diese dann zusammenführt, um die endgültige sortierte Liste zu erstellen. Je nach Anwendungsfall und den spezifischen Anforderungen können auch andere Algorithmen wie der Heapsort-Algorithmus oder der Insertionsort-Algorithmus verwendet werden. **
-
Wie kann man größere Datenmengen hochladen?
Es gibt mehrere Möglichkeiten, größere Datenmengen hochzuladen. Eine Möglichkeit ist die Verwendung von Cloud-Speicherdiensten wie Google Drive, Dropbox oder Microsoft OneDrive, die es ermöglichen, große Dateien hochzuladen und von überall darauf zuzugreifen. Eine andere Möglichkeit ist die Verwendung von FTP (File Transfer Protocol), um Dateien auf einen Server hochzuladen. Darüber hinaus können spezielle Tools wie FileZilla verwendet werden, um den Upload-Prozess zu erleichtern und die Geschwindigkeit zu optimieren. **
Ähnliche Suchbegriffe für Datenmengen
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich grosse Datenmengen verschicken?
Um große Datenmengen zu verschicken, gibt es mehrere Möglichkeiten. Eine Möglichkeit ist die Verwendung von Cloud-Speicherdiensten wie Google Drive, Dropbox oder WeTransfer, um Dateien hochzuladen und einen Download-Link zu teilen. Eine andere Möglichkeit ist die Verwendung von FTP (File Transfer Protocol), um Dateien direkt auf einen Server hochzuladen. Zudem könnten Sie auch einen dedizierten Dateiübertragungsdienst wie Filemail oder SendGB nutzen, um große Dateien sicher zu verschicken. Es ist wichtig, die Sicherheit und Datenschutzbestimmungen zu beachten, insbesondere wenn es sich um sensible Daten handelt. **
-
Wie kann man große Datenmengen schneller kopieren?
Es gibt mehrere Möglichkeiten, große Datenmengen schneller zu kopieren. Eine Möglichkeit ist die Verwendung von schnelleren Speichermedien wie SSDs anstelle von herkömmlichen Festplatten. Eine andere Möglichkeit ist die Verwendung von spezieller Kopiersoftware, die den Kopiervorgang optimiert und parallele Kopiervorgänge ermöglicht. Zudem kann die Verwendung von Netzwerkprotokollen wie FTP oder rsync anstelle des herkömmlichen Kopierens über das Betriebssystem die Geschwindigkeit erhöhen. **
-
Was sind die Voraussetzungen, um als Gewerbetreibender zur Gewerbesteuer veranlagt zu werden?
Als Gewerbetreibender wird man zur Gewerbesteuer veranlagt, wenn man ein Gewerbe betreibt, das nachhaltig und selbstständig ausgeübt wird. Zudem muss der Gewinn aus dem Gewerbebetrieb einen bestimmten Freibetrag überschreiten. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben. **
-
Welche Upload-Dienste gibt es für große Datenmengen?
Es gibt verschiedene Upload-Dienste, die für große Datenmengen geeignet sind. Einige populäre Optionen sind Dropbox, Google Drive, Microsoft OneDrive und WeTransfer. Diese Dienste ermöglichen es Benutzern, große Dateien hochzuladen und sie einfach mit anderen zu teilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.