Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Kann man Kirchensteuer zurückfordern?
Ja, es ist möglich, Kirchensteuer zurückzufordern, wenn man aus der Kirche ausgetreten ist oder wenn man fälschlicherweise Kirchensteuer gezahlt hat. In Deutschland kann man die zu Unrecht gezahlte Kirchensteuer bis zu vier Jahre rückwirkend zurückfordern. Dafür muss man einen Antrag beim zuständigen Finanzamt stellen und nachweisen, dass man nicht mehr kirchensteuerpflichtig ist. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf des Verfahrens zu informieren, um die Rückforderung erfolgreich durchzuführen. **
Kann man Unterhalt zurückfordern?
Kann man Unterhalt zurückfordern? Ja, Unterhalt kann unter bestimmten Umständen zurückgefordert werden. Dies ist beispielsweise möglich, wenn sich die finanzielle Situation des Unterhaltszahlers verbessert hat oder wenn sich die Bedürfnisse des Unterhaltsberechtigten verringert haben. Es ist wichtig, dass die Rückforderung rechtlich begründet ist und alle erforderlichen Unterlagen und Nachweise vorliegen. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. Letztendlich entscheidet ein Gericht über die Rückforderung von Unterhalt. **

Ähnliche Suchbegriffe für Zurückfordern
Top-Angebote
Produkte zum Begriff Zurückfordern:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Kann ich GEZ zurückfordern?
Ja, unter bestimmten Umständen ist es möglich, die GEZ-Gebühren zurückzufordern. Zum Beispiel, wenn man zu Unrecht zur Zahlung aufgefordert wurde oder wenn man nachweisen kann, dass man von der Rundfunkgebühr befreit ist. Es ist wichtig, alle relevanten Unterlagen und Beweise zu sammeln, um den Anspruch auf Rückerstattung zu unterstützen. In solchen Fällen sollte man sich direkt an die GEZ bzw. den Beitragsservice wenden und den Sachverhalt klären. Es empfiehlt sich auch, rechtlichen Rat einzuholen, um die Chancen auf eine erfolgreiche Rückforderung zu erhöhen. **
-
Kann man trennungsunterhalt zurückfordern?
Kann man trennungsunterhalt zurückfordern? Ja, unter bestimmten Umständen ist es möglich, bereits gezahlten Trennungsunterhalt zurückzufordern. Dies kann der Fall sein, wenn sich die finanzielle Situation des zahlenden Partners deutlich verschlechtert hat oder wenn sich herausstellt, dass der Empfänger des Unterhalts falsche Angaben gemacht hat. Es ist ratsam, sich in solchen Fällen an einen Anwalt zu wenden, um die rechtlichen Möglichkeiten zu prüfen und gegebenenfalls eine Rückforderung einzuleiten. Es ist wichtig, dass alle Schritte rechtzeitig und korrekt durchgeführt werden, um eine erfolgreiche Rückforderung zu gewährleisten. **
-
Kann man Urlaubsgeld zurückfordern?
Nein, in der Regel kann man Urlaubsgeld nicht zurückfordern, da es eine zusätzliche Leistung des Arbeitgebers ist und in der Regel vertraglich oder tariflich geregelt ist. Wenn es jedoch zu Unstimmigkeiten oder Fehlern bei der Auszahlung des Urlaubsgeldes kommt, sollte man sich zunächst an den Arbeitgeber wenden, um das Problem zu klären. Falls keine Einigung erzielt werden kann, könnte man sich an eine Gewerkschaft oder an das Arbeitsgericht wenden, um rechtliche Schritte einzuleiten. Es ist wichtig, alle relevanten Unterlagen und Nachweise zu sammeln, um den Anspruch auf das Urlaubsgeld zu belegen. **
Kann man Mehrwertsteuer zurückfordern?
Ja, in vielen Ländern ist es möglich, Mehrwertsteuer zurückzufordern, wenn man als Unternehmen oder als Privatperson bestimmte Kriterien erfüllt. In der Regel muss man dafür nachweisen, dass man die Mehrwertsteuer tatsächlich gezahlt hat und dass man berechtigt ist, diese zurückzufordern. Oftmals gibt es auch Fristen, innerhalb derer man die Rückerstattung beantragen muss. Es ist ratsam, sich vorab über die genauen Voraussetzungen und Verfahren zu informieren, um sicherzustellen, dass man die Mehrwertsteuer erfolgreich zurückfordern kann. **
Kann man Weihnachtsgeld zurückfordern?
Kann man Weihnachtsgeld zurückfordern? In der Regel ist es nicht möglich, bereits ausgezahltes Weihnachtsgeld zurückzufordern, es sei denn, es wurde aufgrund eines Fehlers oder einer unrechtmäßigen Zahlung ausgezahlt. Es ist wichtig, die genauen Bedingungen des Weihnachtsgeldes im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um festzustellen, ob es Rückzahlungsbedingungen gibt. Wenn das Weihnachtsgeld als freiwillige Leistung des Arbeitgebers gilt, kann es schwieriger sein, es zurückzufordern. Es ist ratsam, sich im Falle von Unklarheiten an einen Rechtsanwalt oder die zuständige Gewerkschaft zu wenden, um rechtliche Schritte zu prüfen. **
Top-Angebote
Produkte zum Begriff Zurückfordern:
-
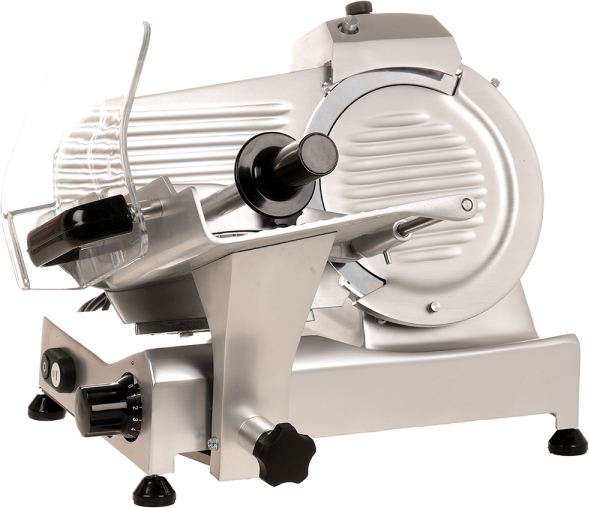
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Kirchensteuer zurückfordern?
Ja, es ist möglich, Kirchensteuer zurückzufordern, wenn man aus der Kirche ausgetreten ist oder wenn man fälschlicherweise Kirchensteuer gezahlt hat. In Deutschland kann man die zu Unrecht gezahlte Kirchensteuer bis zu vier Jahre rückwirkend zurückfordern. Dafür muss man einen Antrag beim zuständigen Finanzamt stellen und nachweisen, dass man nicht mehr kirchensteuerpflichtig ist. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf des Verfahrens zu informieren, um die Rückforderung erfolgreich durchzuführen. **
-
Kann man Unterhalt zurückfordern?
Kann man Unterhalt zurückfordern? Ja, Unterhalt kann unter bestimmten Umständen zurückgefordert werden. Dies ist beispielsweise möglich, wenn sich die finanzielle Situation des Unterhaltszahlers verbessert hat oder wenn sich die Bedürfnisse des Unterhaltsberechtigten verringert haben. Es ist wichtig, dass die Rückforderung rechtlich begründet ist und alle erforderlichen Unterlagen und Nachweise vorliegen. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. Letztendlich entscheidet ein Gericht über die Rückforderung von Unterhalt. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Kann ich GEZ zurückfordern?
Ja, unter bestimmten Umständen ist es möglich, die GEZ-Gebühren zurückzufordern. Zum Beispiel, wenn man zu Unrecht zur Zahlung aufgefordert wurde oder wenn man nachweisen kann, dass man von der Rundfunkgebühr befreit ist. Es ist wichtig, alle relevanten Unterlagen und Beweise zu sammeln, um den Anspruch auf Rückerstattung zu unterstützen. In solchen Fällen sollte man sich direkt an die GEZ bzw. den Beitragsservice wenden und den Sachverhalt klären. Es empfiehlt sich auch, rechtlichen Rat einzuholen, um die Chancen auf eine erfolgreiche Rückforderung zu erhöhen. **
Ähnliche Suchbegriffe für Zurückfordern
-
Kann man trennungsunterhalt zurückfordern?
Kann man trennungsunterhalt zurückfordern? Ja, unter bestimmten Umständen ist es möglich, bereits gezahlten Trennungsunterhalt zurückzufordern. Dies kann der Fall sein, wenn sich die finanzielle Situation des zahlenden Partners deutlich verschlechtert hat oder wenn sich herausstellt, dass der Empfänger des Unterhalts falsche Angaben gemacht hat. Es ist ratsam, sich in solchen Fällen an einen Anwalt zu wenden, um die rechtlichen Möglichkeiten zu prüfen und gegebenenfalls eine Rückforderung einzuleiten. Es ist wichtig, dass alle Schritte rechtzeitig und korrekt durchgeführt werden, um eine erfolgreiche Rückforderung zu gewährleisten. **
-
Kann man Urlaubsgeld zurückfordern?
Nein, in der Regel kann man Urlaubsgeld nicht zurückfordern, da es eine zusätzliche Leistung des Arbeitgebers ist und in der Regel vertraglich oder tariflich geregelt ist. Wenn es jedoch zu Unstimmigkeiten oder Fehlern bei der Auszahlung des Urlaubsgeldes kommt, sollte man sich zunächst an den Arbeitgeber wenden, um das Problem zu klären. Falls keine Einigung erzielt werden kann, könnte man sich an eine Gewerkschaft oder an das Arbeitsgericht wenden, um rechtliche Schritte einzuleiten. Es ist wichtig, alle relevanten Unterlagen und Nachweise zu sammeln, um den Anspruch auf das Urlaubsgeld zu belegen. **
-
Kann man Mehrwertsteuer zurückfordern?
Ja, in vielen Ländern ist es möglich, Mehrwertsteuer zurückzufordern, wenn man als Unternehmen oder als Privatperson bestimmte Kriterien erfüllt. In der Regel muss man dafür nachweisen, dass man die Mehrwertsteuer tatsächlich gezahlt hat und dass man berechtigt ist, diese zurückzufordern. Oftmals gibt es auch Fristen, innerhalb derer man die Rückerstattung beantragen muss. Es ist ratsam, sich vorab über die genauen Voraussetzungen und Verfahren zu informieren, um sicherzustellen, dass man die Mehrwertsteuer erfolgreich zurückfordern kann. **
-
Kann man Weihnachtsgeld zurückfordern?
Kann man Weihnachtsgeld zurückfordern? In der Regel ist es nicht möglich, bereits ausgezahltes Weihnachtsgeld zurückzufordern, es sei denn, es wurde aufgrund eines Fehlers oder einer unrechtmäßigen Zahlung ausgezahlt. Es ist wichtig, die genauen Bedingungen des Weihnachtsgeldes im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um festzustellen, ob es Rückzahlungsbedingungen gibt. Wenn das Weihnachtsgeld als freiwillige Leistung des Arbeitgebers gilt, kann es schwieriger sein, es zurückzufordern. Es ist ratsam, sich im Falle von Unklarheiten an einen Rechtsanwalt oder die zuständige Gewerkschaft zu wenden, um rechtliche Schritte zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.